Caso de estudioFlinkGrupo PetersenBanca digital
Pagar servicios con menos fricción en Home Banking
Lideré, junto con un Product Designer Sr., una iniciativa para mejorar el pago y la adhesión de servicios en Home Banking, conectando el diagnóstico de adopción con decisiones de interfaz, pruebas de usabilidad e implementación.
Implementado
Problema: Tener Home Banking no significaba elegirlo para pagar
Tener acceso al Home Banking no significaba elegirlo para pagar servicios. El diagnóstico mostraba una oportunidad de adopción, junto con dificultades para encontrar las acciones principales, incorporar un servicio y avanzar con claridad hasta el pago.
El desafío era facilitar dos tareas cotidianas: pagar un servicio ya registrado y agregar uno nuevo para futuras operaciones. Para abordarlo, había que revisar tanto la interfaz como las dependencias del circuito de pagos.
Mi rol y contribución: Liderar en un contexto interdisciplinario
Fui líder de la iniciativa: coordiné y llevé adelante el trabajo junto con un Product Designer Sr. La contribución de diseño fue compartida; este caso presenta el diagnóstico, las propuestas y los aprendizajes del equipo sin atribuirme individualmente todas las actividades.
El proyecto involucraba un contexto interdisciplinario: refinamientos con el equipo de Home Banking y sincronización entre Banca Minorista, Digital y Operaciones, además de necesidades de desarrollo, testing y analítica.
- Contribución compartida del equipo de diseño: diagnóstico de la experiencia, elaboración de propuestas y uso de los hallazgos de usabilidad para orientar ajustes.
- Trabajo interdisciplinario: refinamiento con Home Banking y coordinación con áreas de negocio y operación para avanzar con la iniciativa.
La contribución del proyecto fue traducir una oportunidad amplia de adopción digital en problemas concretos: encontrar cómo empezar, entender qué acción realizar y poder avanzar o corregir el recorrido.
Alcance: Dos tareas cotidianas en foco
El discovery reunió análisis de métricas, relevamiento de procesos, benchmark y evaluación de usabilidad de la experiencia. Luego se documentaron una primera iteración, pruebas sobre prototipo y propuestas de ajuste.
El foco de este caso está en el pago de un servicio existente y la adhesión de uno nuevo. La captación de usuarios, la ampliación de servicios y las mejoras de recargas aparecían como líneas relacionadas, pero no se presentan aquí como resultados de diseño conseguidos.
Contexto y restricciones: Una oportunidad que no dependía solo de la interfaz
Una oportunidad de adopción que no dependía solo de la UI. La presentación reportaba que el 39 % de los clientes utilizaba Home Banking y aproximadamente el 15 % pagaba servicios por ese canal. Eran indicadores de uso con distinta base respecto de las tasas de éxito de las pruebas; no describían un embudo de conversión de una misma sesión.
Dependencias operativas. El circuito involucraba integraciones de servicios, migración al sistema Pagar, preparación de ambientes y validación. El documento también identificaba dificultades del modelo de trabajo para iterar la experiencia y proponía mayor autonomía interdisciplinaria.
Poca visibilidad de punta a punta. La falta de trazabilidad dificultaba localizar fallos y evaluar mejoras. El diagnóstico incluía rechazos por falta de fondos, por lo que simplificar pantallas no podía resolver todas las causas de un pago fallido.
Consistencia dentro de una plataforma existente. Las propuestas debían convivir con el Home Banking, sus componentes y las identidades visuales de los bancos, entre ellos Banco Santa Fe y Banco San Juan.
Investigación: de la adopción a las tareas: De la adopción a las tareas
El problema tenía varias capas
El relevamiento organizó los puntos de dolor en captación y comunicación, experiencia, conversión, implementación y trazabilidad. Esa lectura evitaba reducir toda la oportunidad a una cuestión visual.
El análisis comparativo y la revisión de la experiencia concentraron las oportunidades de diseño en tres dimensiones:
- Encontrabilidad: organización de la información y claridad del lenguaje.
- Simpleza y agilidad: cantidad de datos solicitados, jerarquía visual y consistencia de componentes.
- Ayuda y recuperación: información contextual, prevención de errores y comportamiento de la navegación.
El benchmark sirvió como referencia para examinar patrones; no como prueba de que copiar una solución de otra entidad mejoraría los resultados.
Las pruebas mostraron dónde seguir iterando
El proceso de evaluación contemplaba reclutar usuarios habituales de Home Banking y observar el uso de un prototipo. La presentación registra dos tareas:
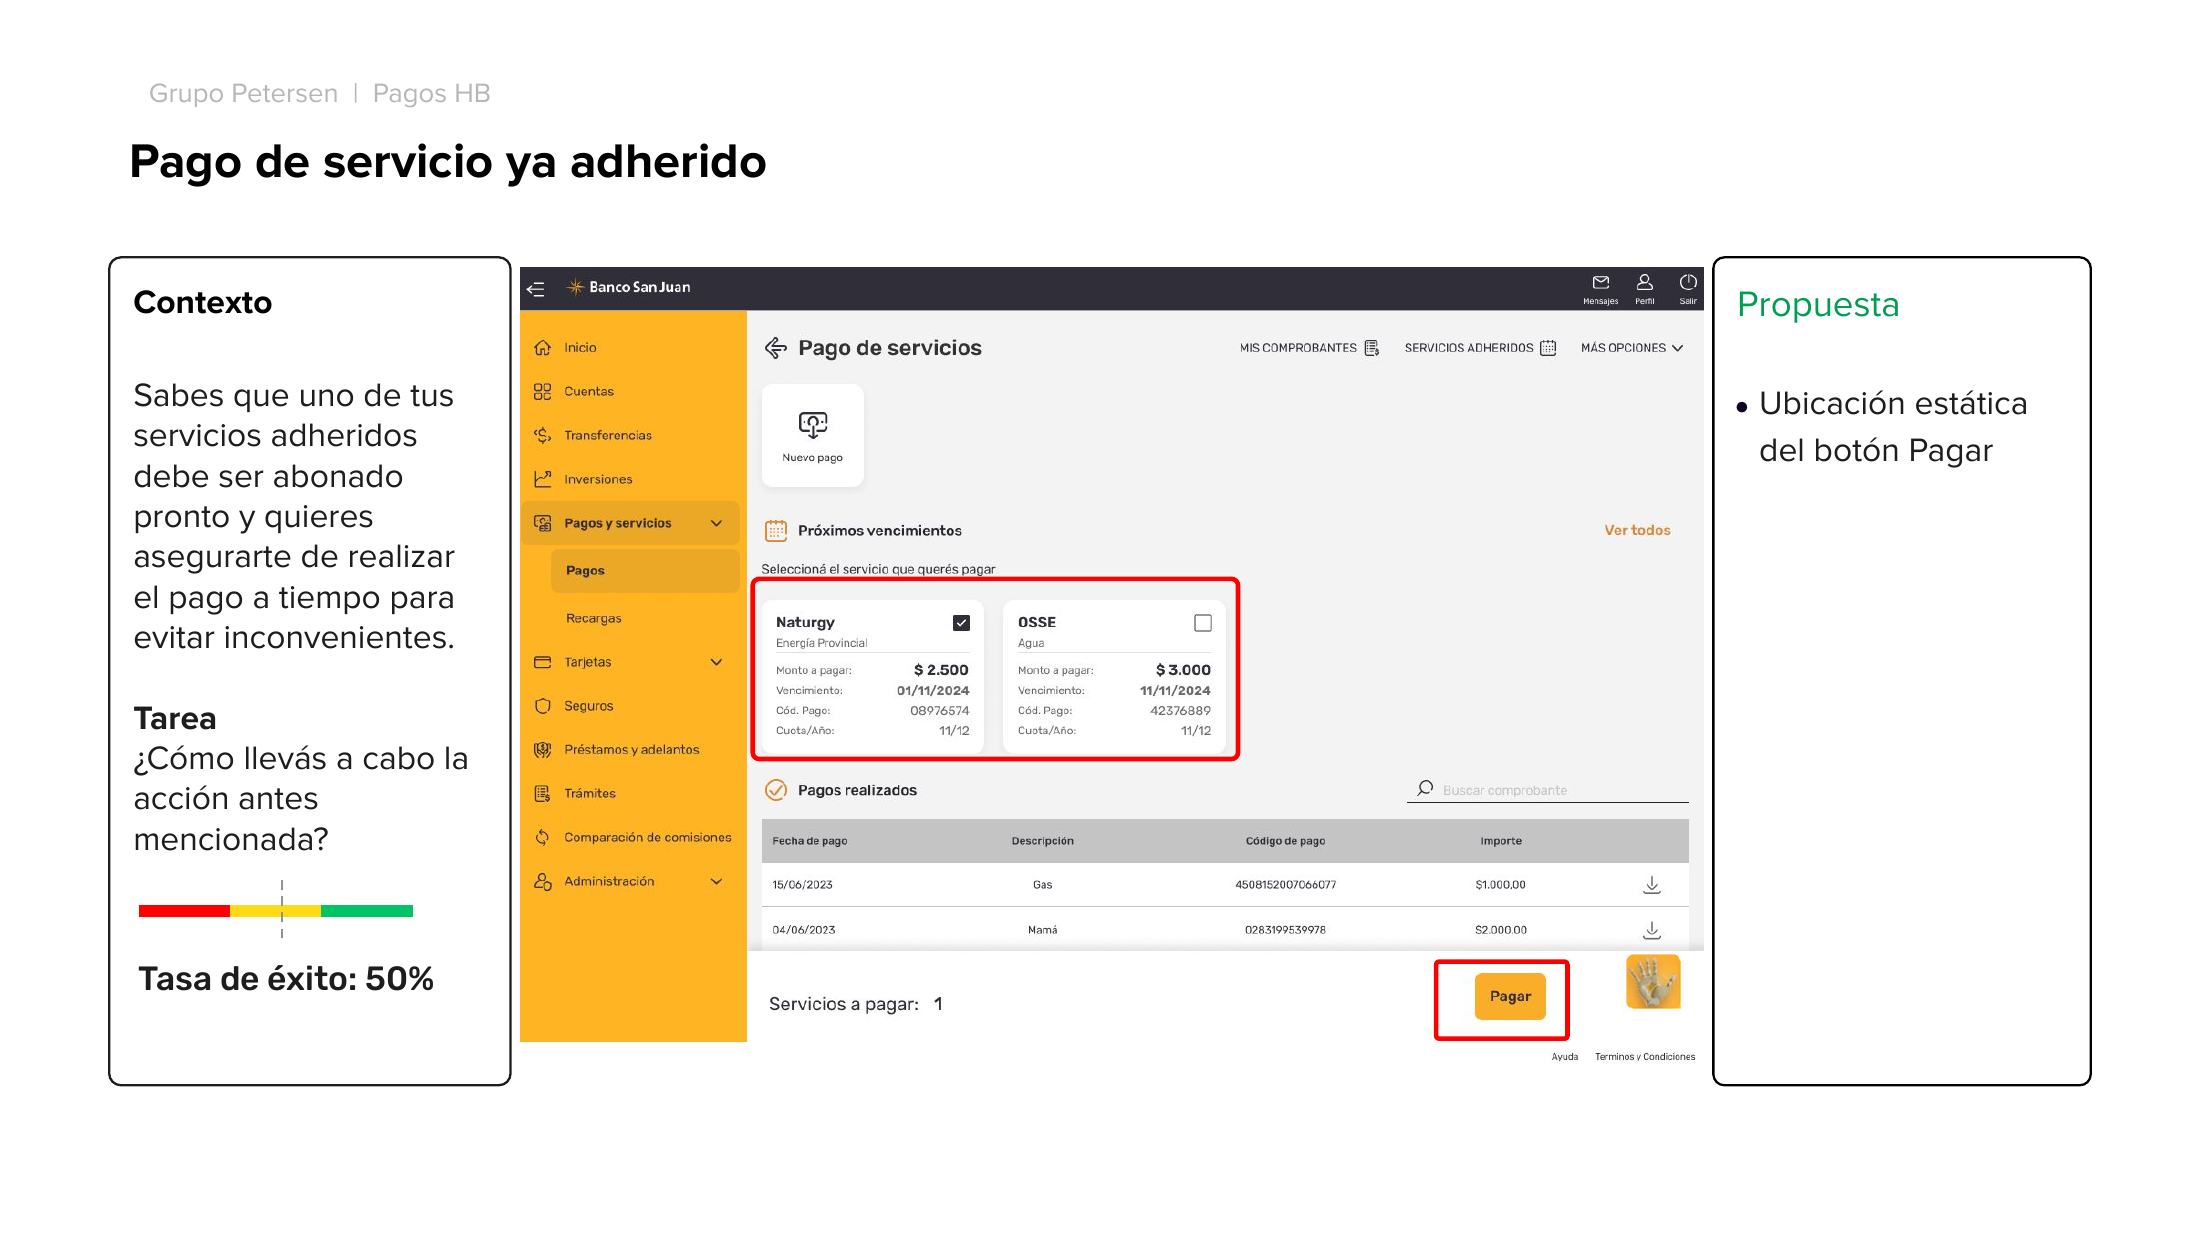
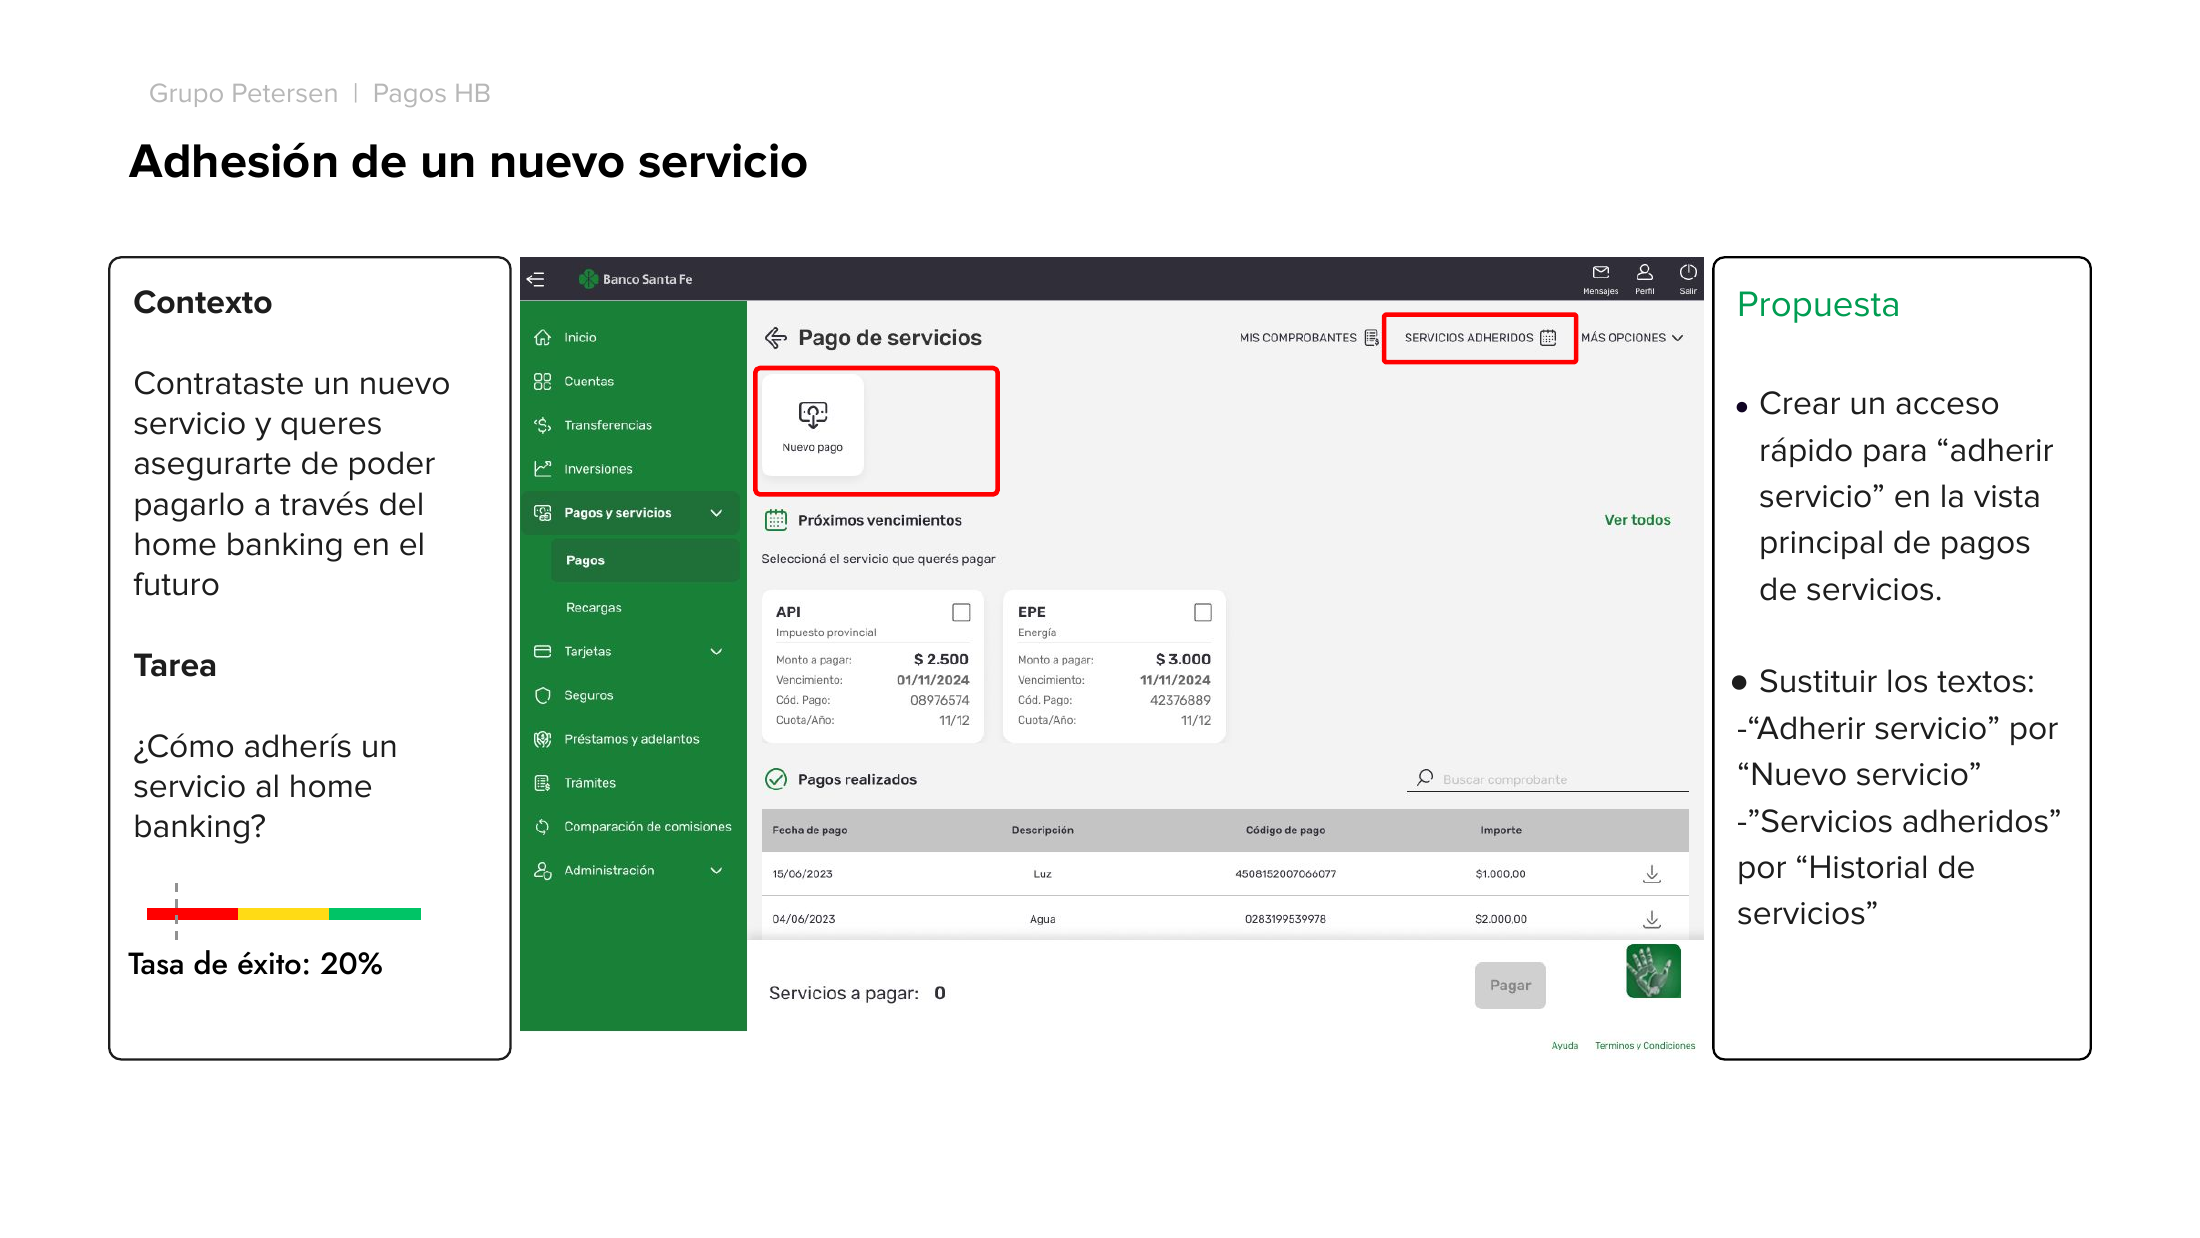
Tarea evaluada Tasa de éxito reportada Dirección de ajuste documentada Pagar un servicio ya adherido 50 % Mantener una ubicación estable para “Pagar” y reforzar su jerarquía Adherir un nuevo servicio 20 % Incorporar un acceso rápido en la vista principal y revisar las etiquetas Límite de la evidencia: estos valores corresponden a las tareas evaluadas, no a pagos reales ni a una mejora posterior. La presentación no informa el tamaño de muestra, el criterio exacto de éxito ni una segunda medición comparable. Se utilizan como señales para iterar, no como estimaciones de toda la población.
Decisiones clave: Cuatro direcciones de mejora
Las decisiones siguientes describen las direcciones de mejora documentadas. La implementación está confirmada; las capturas disponibles muestran etapas del proceso y no certifican por sí mismas cada detalle del lanzamiento.
Hacer visible cómo agregar un servicio
- Evidencia
- La tarea de adhesión registró una tasa de éxito del 20 %. La pantalla evaluada distribuía las opciones entre “Nuevo pago” y “Servicios adheridos”, y el documento propuso un acceso rápido para incorporar un servicio desde la vista principal.
- Decisión de diseño
- Dar a esa acción un acceso más directo y revisar su denominación. La propuesta incluía pasar de “Adherir servicio” a “Nuevo servicio” y revisar “Servicios adheridos”.
- Criterio
- El acceso y el lenguaje debían ayudar a reconocer el comienzo de la tarea, sin exigir que la persona entendiera previamente la terminología del sistema.
- Alternativas consideradas
- El material no registra una comparación formal ni opciones descartadas. En retrospectiva, cambiar solamente el texto habría abordado el lenguaje, pero no necesariamente la ubicación del acceso. Es una reflexión sobre el diseño, no un experimento realizado.
Dar una ubicación estable y mayor jerarquía a “Pagar”
- Evidencia
- La tarea de pagar un servicio ya adherido registró un 50 % de éxito. El reporte propuso una ubicación estática para la acción y, después, explicitó la necesidad de mantenerla consistente entre flujos.
- Decisión de diseño
- Reforzar la continuidad entre seleccionar el servicio y encontrar cómo avanzar al pago.
- Criterio
- Una vez tomada la decisión, la siguiente acción debía ser reconocible. La jerarquía y la posición del botón eran parte de esa continuidad.
- Alternativas consideradas
- No hay registro de un ensayo entre distintas ubicaciones. Un mayor contraste, por sí solo, no validaría la encontrabilidad del botón: era necesario volver a evaluar la tarea completa.
Reducir decisiones que no agregaban valor
- Evidencia
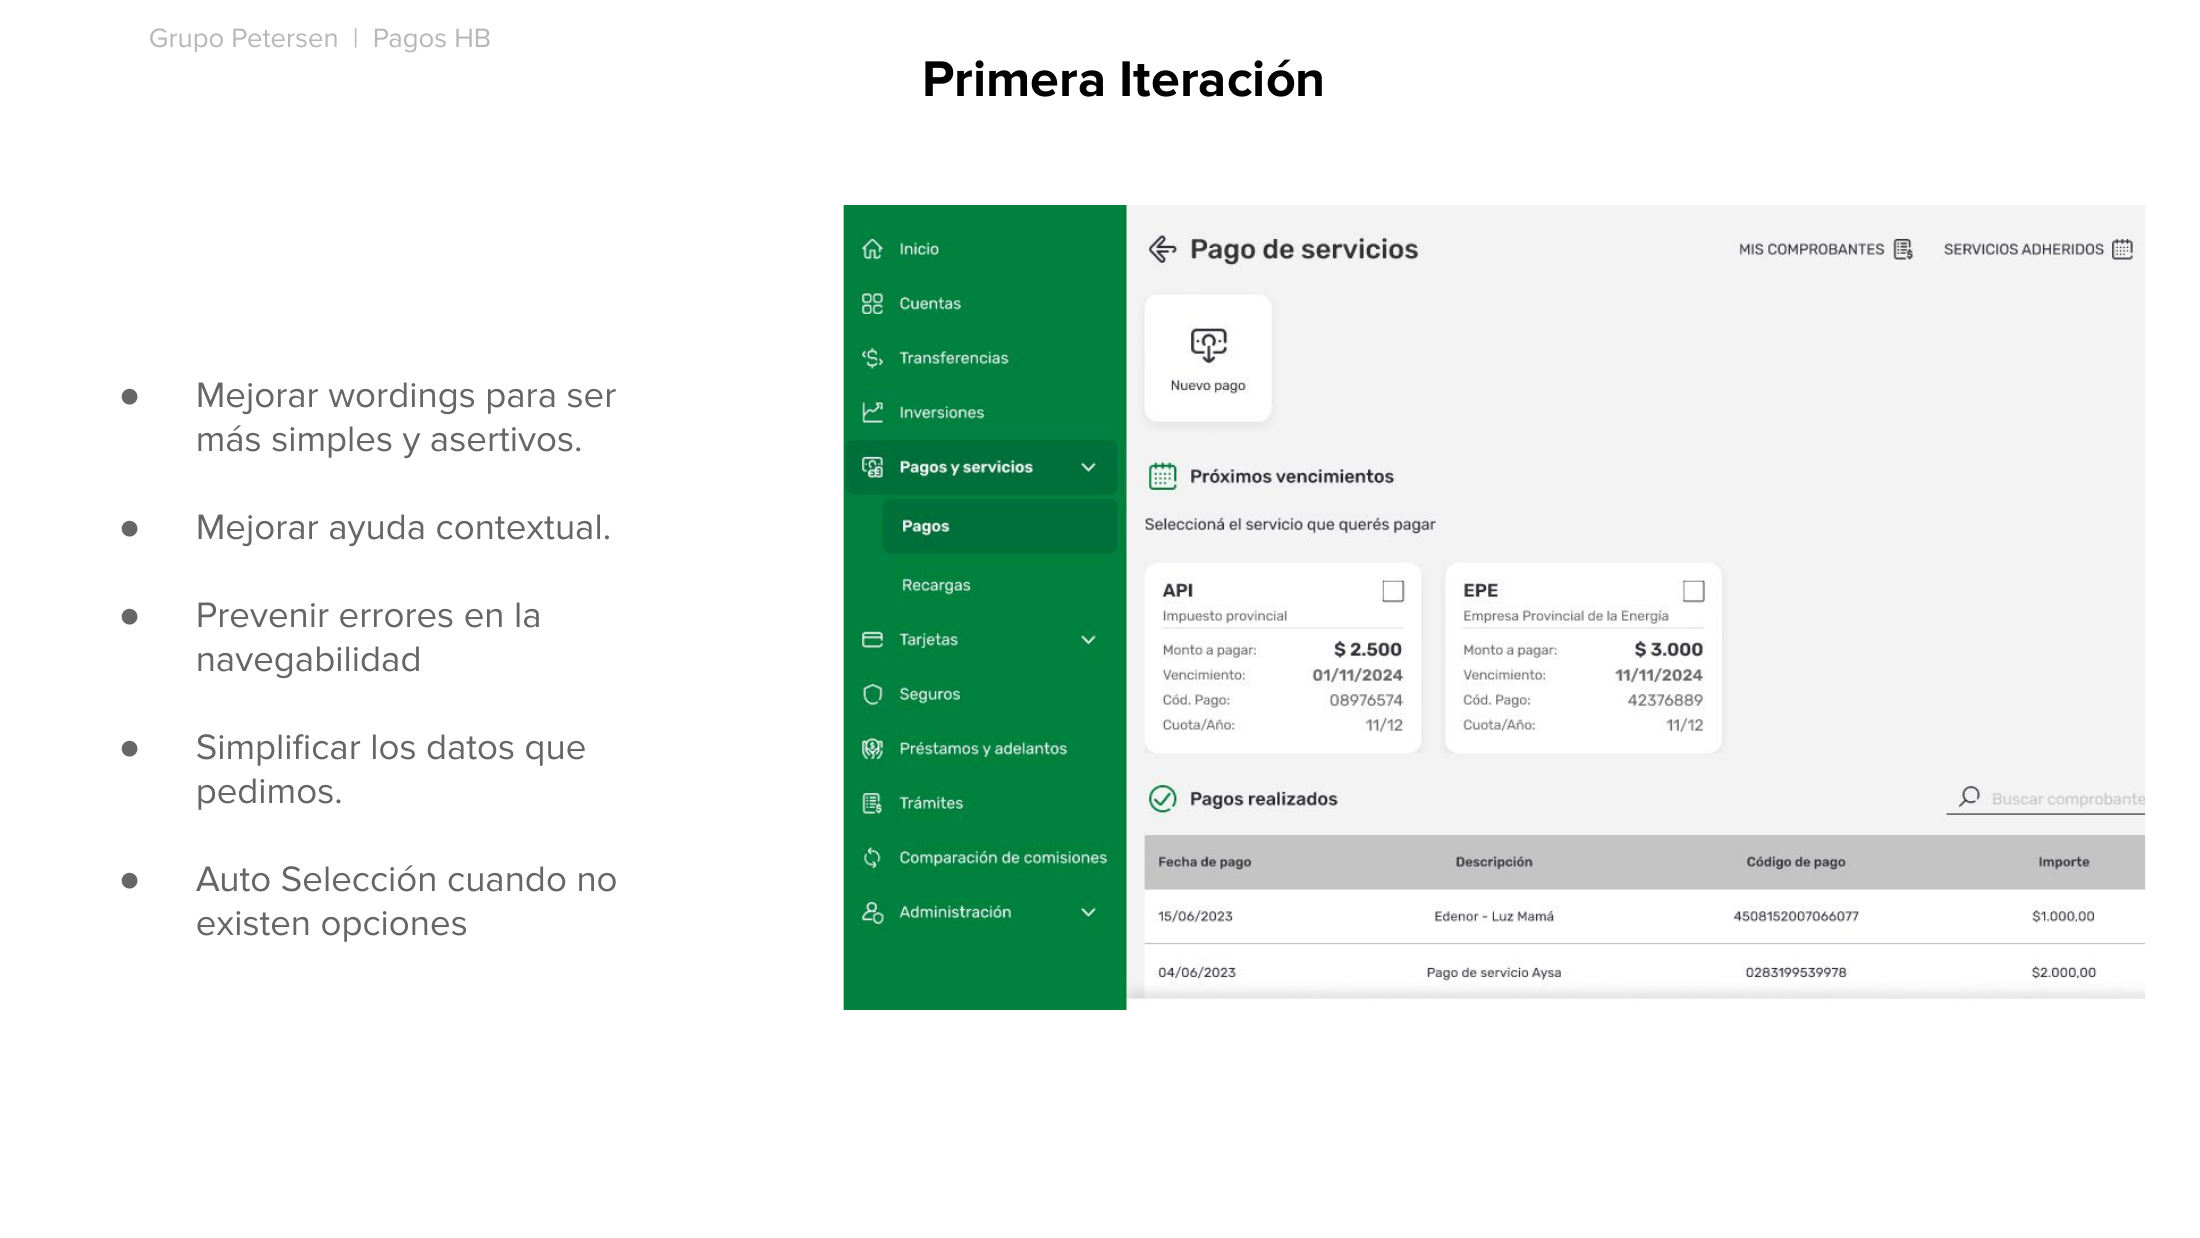
- El análisis identificó una carga de datos y pasos que afectaba la agilidad. La primera iteración incluyó simplificar lo solicitado y traer seleccionado un dato cuando existía una única posibilidad.
- Decisión de diseño
- Evitar que la persona tuviera que resolver elecciones sin alternativas reales y revisar qué información necesitaba ingresar.
- Criterio
- Simplificar debía reducir esfuerzo conservando claridad sobre los datos de la operación. La documentación menciona revisar el segundo factor entre los puntos del flujo, pero no permite afirmar que se eliminaron controles de autenticación.
- Alternativas consideradas
- El documento no acredita opciones descartadas. Mantener todos los pasos y sumar instrucciones sería una alternativa retrospectiva; puede explicar la complejidad, pero no necesariamente la reduce.
Ayudar a completar y corregir el recorrido
- Evidencia
- La evaluación detectó oportunidades en ayuda contextual y prevención de errores. Se propuso mostrar productos vigentes, agregar cancelación y revisar el comportamiento de la flecha de regreso.
- Decisión de diseño
- Incorporar orientación donde se necesita y hacer más predecible la navegación.
- Criterio
- La experiencia debía contemplar también a quien necesita entender un dato, volver o desistir. La ayuda no podía limitarse al recorrido ideal.
- Alternativas consideradas
- No se documenta una comparación formal. En una evaluación posterior convendría contrastar la ayuda contextual con información general y observar si las personas logran recuperarse sin asistencia.
Flujos y pantallas: Del diagnóstico a la prueba
Primera iteración: organizar la experiencia de pagos
La propuesta reúne el acceso a un nuevo pago, los próximos vencimientos y los pagos realizados: la pantalla se estructura alrededor de tareas y estados distintos.
Pagar un servicio: conectar selección y acción
- Localizar el servicio
- Seleccionarlo
- Encontrar “Pagar”
- Continuar la operación
La evaluación relacionó esta tarea con una propuesta de ubicación estable del botón. El esquema resume el tramo analizado y no representa todos los pasos transaccionales.
Agregar un servicio: hacer reconocible el punto de entrada
- Localizar el acceso
- Identificar el servicio
- Completar los datos requeridos
- Continuar la adhesión
La propuesta se enfocó en dar acceso directo desde la vista principal y revisar las palabras utilizadas para orientar esa tarea.
Resultados: Implementado, con la próxima iteración a la vista
Las mejoras llegaron a implementarse. El proceso dejó una relación documentada entre problemas observados y propuestas concretas sobre accesos, jerarquía de acciones, lenguaje, datos y ayuda.
La evidencia de usabilidad permitió identificar dificultades que seguían presentes en las tareas evaluadas y orientar la siguiente iteración. Ese aprendizaje es parte central del caso: una propuesta visual no estaba terminada por el hecho de verse más ordenada.
No dispongo de métricas posteriores al lanzamiento. Por eso, no atribuyo a la implementación un aumento de adopción, una reducción de errores o una mejora de las tasas de éxito. Los escenarios de crecimiento del discovery expresaban una oportunidad de negocio, no resultados alcanzados.
Cómo mediría el impacto: Qué mediría para saber si funcionó
Plan propuesto para una evaluación posterior; no describe mediciones realizadas.
| Objetivo | Indicador | Cómo interpretarlo |
|---|---|---|
| Facilitar las tareas | Éxito sin asistencia al pagar y al agregar un servicio, medidos por separado | Repetir tareas comparables, documentar muestra y criterios; no promediar los porcentajes del discovery |
| Mejorar el recorrido transaccional | Operaciones con pago confirmado / intentos de pago válidos | Definir inicio, deduplicación y confirmación; separar fallos técnicos, fondos insuficientes y abandono |
| Favorecer la adopción | Usuarios activos de HB con al menos un pago confirmado / usuarios activos elegibles de HB | Mantener período y definición de actividad consistentes |
| Evaluar uso sostenido | Nuevos pagadores que vuelven a pagar en una ventana definida | Seguir cohortes y considerar la periodicidad de las facturas |
| Preservar confianza y control | Incidencias por pagos duplicados y consultas de soporte relacionadas con el flujo | Observarlas junto con la conversión, no solo con la velocidad de la tarea |
Para atribuir un cambio al diseño habría que considerar también campañas, nuevos servicios disponibles, migraciones técnicas y estacionalidad. Todos pueden modificar el uso del canal.
Aprendizajes: Simplificar no garantiza que una acción sea evidente
La adopción digital depende de que las personas puedan resolver tareas concretas, pero también de la disponibilidad del servicio y de la confiabilidad de la operación. Diseñar dentro de ese contexto requiere mirar más allá de una pantalla.
Las pruebas reforzaron otro aprendizaje: simplificar una interfaz no garantiza que una acción resulte evidente. La revisión de accesos, palabras y jerarquías debe contrastarse con lo que las personas logran hacer.
El valor del caso está en esa conexión entre evidencia, iteración e implementación. El siguiente paso sería cerrar el ciclo con una evaluación de la experiencia publicada y una medición consistente del comportamiento real.