Caso de estudioSantanderBanca y seguros
Elegir un seguro con menos incertidumbre
Rediseño de la experiencia de cotización y contratación de seguros de autos y motos, con una propuesta centrada en comparar opciones relevantes y pedir la información en el momento adecuado.
1,84 % a 4 %de conversión+117 % relativo · Flujo implementado
Implementado
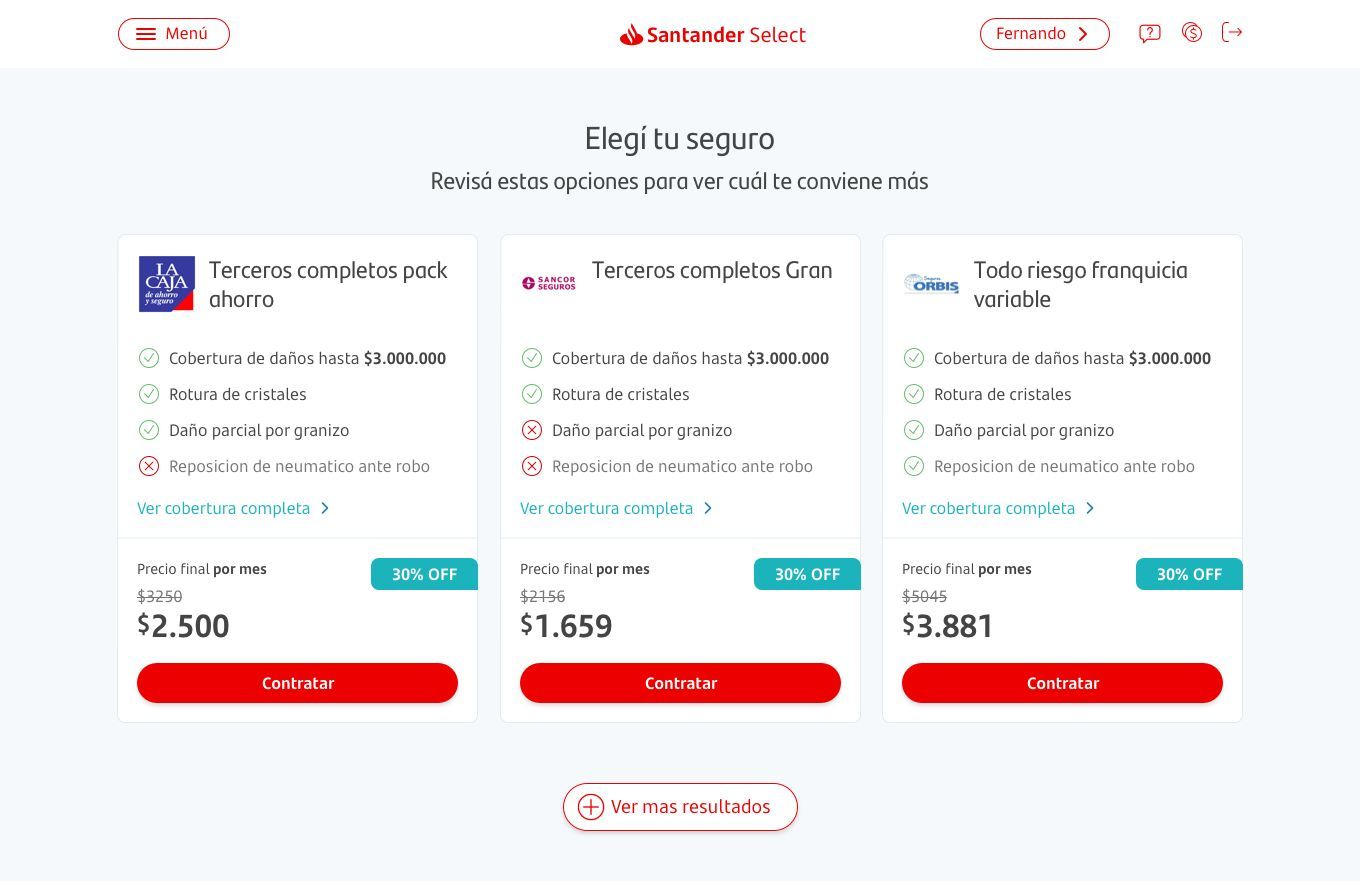
- Tres resultados destacados
- Atributos comparables
- Acceso al detalle
- Más resultados
Problema: Una decisión compleja con un recorrido que pedía demasiado
Elegir un seguro implicaba entender información compleja, comparar coberturas y decidir en quién confiar. La experiencia digital debía ayudar a resolver esa decisión, pero el recorrido existente pedía numerosos datos y no priorizaba suficientemente la información que las personas usaban para comparar.
La investigación también mostró una barrera anterior al formulario: parte de las personas consultadas no sabía que Santander ofrecía seguros. El desafío combinaba descubrimiento, comprensión de la oferta y esfuerzo para avanzar hacia la contratación.
Mi rol y contribución: Traducir la investigación en interacción y jerarquía
Como Product Designer Sr., trabajé sobre el diseño de la experiencia, los flujos y las pantallas de la propuesta. Mi aporte se centró en traducir los aprendizajes de investigación en decisiones de interacción y jerarquía visual: qué mostrar, cuánto pedir y cómo acompañar la comparación.
Trabajé con UX Research y UX Content, dentro de una célula que involucraba Producto, Desarrollo y Digital Sales. La definición del cambio de contenedor del flujo se acordó con la célula y el equipo de Canales.
- Diseño de la experiencia, los flujos y las pantallas para cotizar y comparar seguros.
- Traducción de hallazgos de investigación en una presentación de ofertas que destacara precio, cobertura y diferencias.
- Definición de una secuencia que separara los datos necesarios para obtener una oferta de los requeridos para continuar la contratación.
- Trabajo conjunto con UX Research y UX Content para conectar comprensión, interacción y lenguaje.
Las entrevistas, encuestas y análisis se presentan como trabajo del equipo, sin atribuirme la ejecución individual de toda la investigación.
Alcance: Una visión completa y un primer corte acotado
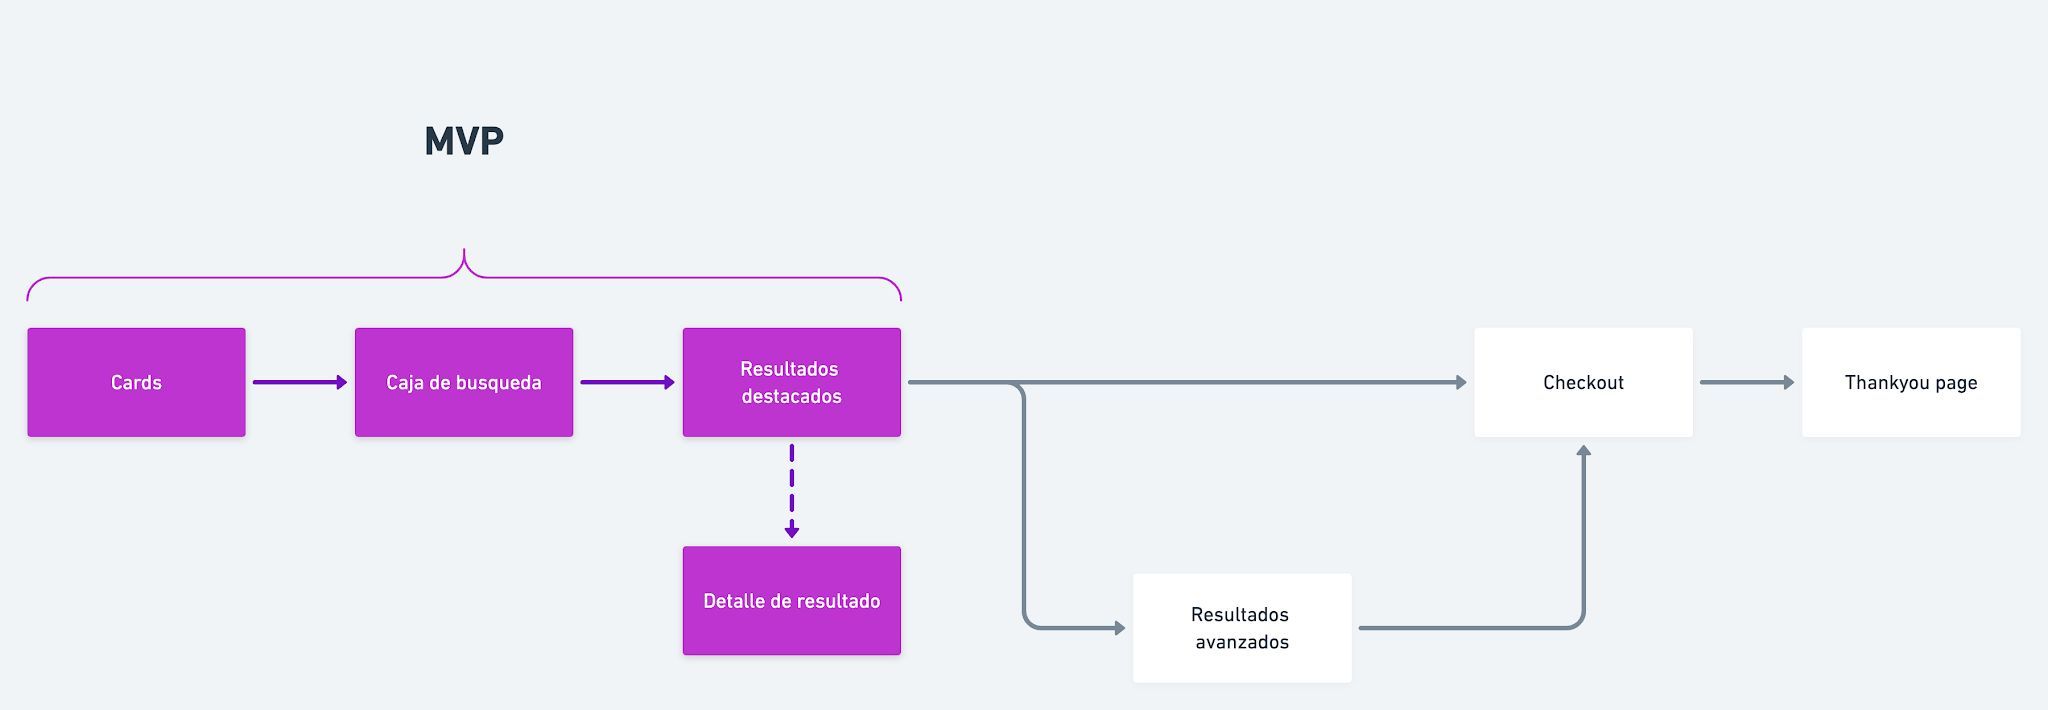
El proyecto abordó el recorrido desde el acceso a seguros y la búsqueda de una oferta hasta la comparación y la continuidad hacia la contratación. La propuesta contempló desktop y mobile.
La visión de experiencia incluía un recorrido completo. El MVP documentado acotaba la intervención a la home de seguros y, para autos, la búsqueda y los resultados destacados, manteniendo la continuación existente a partir de ese punto.
En enero de 2021, la bitácora registra una continuidad para no clientes que retomaba los aprendizajes de autos y motos. Se presenta como una etapa posterior, sin atribuirle por separado el resultado de conversión del caso.
 Ampliar imagen (se abre en una pestaña nueva)
Contexto y restricciones: Una decisión de confianza dentro de una plataforma en evolución
Una decisión de confianza. Para las personas entrevistadas, el valor del seguro no se agotaba en la cuota: importaban la cobertura, la respuesta de la aseguradora y la posibilidad de consultar la póliza.
Información y pasos con distinto valor. El flujo debía conseguir los datos necesarios para cotizar sin pedir prematuramente toda la información de contratación. La simplificación no podía eliminar lo que hacía falta para construir una oferta pertinente.
Una plataforma en evolución. La célula acordó explorar el paso del contenedor existente, denominado “stack” en la documentación, a una experiencia de pantalla completa. La renovación tecnológica abría esa posibilidad.
Un alcance de entrega acotado. La propuesta completa y el MVP no eran equivalentes. El corte inicial se concentraba en puntos de entrada y comparación, mientras otros productos mantenían su recorrido existente.
Investigación: Qué necesitaban las personas para decidir
El equipo combinó entrevistas, encuesta y respuestas de Hotjar. El benchmark incorporó referencias de otras plataformas junto al flujo de Santander.
- 5 entrevistas a usuarios con seguro activo
- 5 entrevistas al contact center
- 104 respuestas de encuesta
- 103 respuestas en Hotjar
El precio atraía; la cobertura permitía evaluar
En la pregunta sobre factores de decisión, el 69 % seleccionó precio y el 66 % cobertura.
Factores de decisión seleccionados Pregunta de selección múltiple, hasta cuatro opciones: los porcentajes no son partes de un mismo total.
Las entrevistas añadieron contexto: las personas comparaban aseguradoras, consultaban experiencias y buscaban respaldo. Una cuota visible era necesaria, pero insuficiente si no podían entender qué protección estaban eligiendo.
La gracia del seguro es que te respondan en tiempo y forma. Que no te dejen expuesto.
Participante de las entrevistas Una selección acotada podía facilitar la comparación
Las entrevistas indicaron que recibir hasta tres ofertas resultaba aceptable para las personas consultadas. Esa preferencia orientó una propuesta de resultados destacados, con información comparable y una vía para explorar más opciones.
La hipótesis de diseño era reducir el esfuerzo inicial de comparación sin restringir el acceso al resto de la oferta.
Explorar no era lo mismo que estar listo para contratar
En la consulta de abandono de Hotjar, alrededor de siete de cada diez respuestas indicaban que la persona “solo estaba probando”. El propio equipo señaló que necesitaba profundizar ese hallazgo.
La señal invitaba a tratar la cotización como una instancia de exploración con valor propio. También evitaba interpretar automáticamente todo abandono como un problema de interfaz.
La oferta necesitaba ser descubierta
El 69 % seleccionó que no sabía que Santander ofrecía seguros, en la pregunta sobre motivos para no elegirlo. Participaron clientes y no clientes, y se podían seleccionar varias opciones.
Este hallazgo amplió la mirada hacia el acceso y la presentación de seguros. No se generaliza a todos los clientes ni se utiliza como una tasa de abandono.
Decisiones clave: Cuatro decisiones, cada una con su evidencia
Mostrar tres ofertas destacadas y permitir explorar más
- Evidencia
- Las entrevistas señalaron una preferencia por una cantidad acotada de ofertas. El precio y la cobertura se destacaban en la encuesta como factores de decisión.
- Decisión
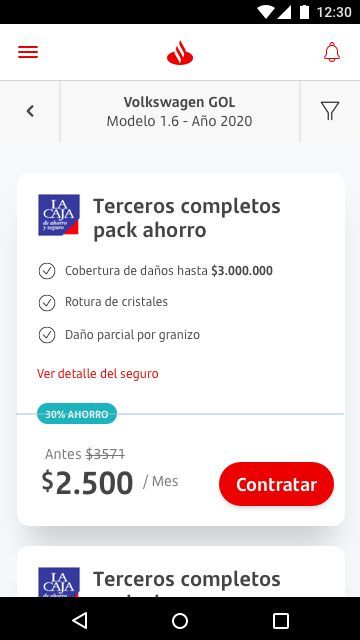
- Organizar una primera selección de tres ofertas en tarjetas comparables, con acceso al detalle de cobertura y a más resultados.
- Cómo se ve en la UI
- Cada tarjeta expone aseguradora, tipo de cobertura, aspectos incluidos o no incluidos, precio mensual y acción de contratación. “Ver más resultados” conserva la posibilidad de ampliar la búsqueda.
- Alternativas consideradas
- La solución documenta dos niveles complementarios: destacados y más resultados. No hay registro de una prueba formal entre distintas cantidades de tarjetas; la elección de tres no se presenta como una regla universal.
Hacer explícitas las diferencias entre coberturas
- Evidencia
- El interés por el precio convivía con la necesidad de comprender qué incluía cada oferta y qué compañía respondía por ella.
- Decisión
- Dar una jerarquía consistente a los atributos comparables, al precio y al acceso a información ampliada.
- Criterio
- La persona debía poder evaluar el intercambio entre cuota y protección, no elegir solamente por el precio más bajo.
- Alternativas consideradas
- La documentación no registra un descarte formal de una presentación centrada solo en precio. En retrospectiva, ese enfoque habría dejado sin responder una necesidad relevante de comprensión.
Pedir primero los datos necesarios para cotizar
- Evidencia
- El relevamiento identificaba numerosos campos en el recorrido existente y el benchmark mostraba oportunidades de simplificación. Las respuestas de abandono incluían personas que todavía estaban explorando.
- Decisión
- Solicitar un mínimo de datos para devolver una oferta específica y reservar información personal adicional para quien decidiera continuar hacia la contratación.
- Criterio
- Ajustar el esfuerzo al nivel de intención: primero ayudar a conocer y comparar; después completar los requisitos de contratación.
- Alternativas consideradas
- Mantener todos los datos al comienzo preservaba el recorrido previo, pero sostenía su carga inicial. La fuente respalda la dirección de simplificación, no una reducción cuantificada de campos o tiempo.
Acompañar el ingreso de datos y la recuperación de errores
- Evidencia
- La definición incluyó prevención de errores, mensajes que permitieran corregir y visibilidad del estado del proceso.
- Decisión
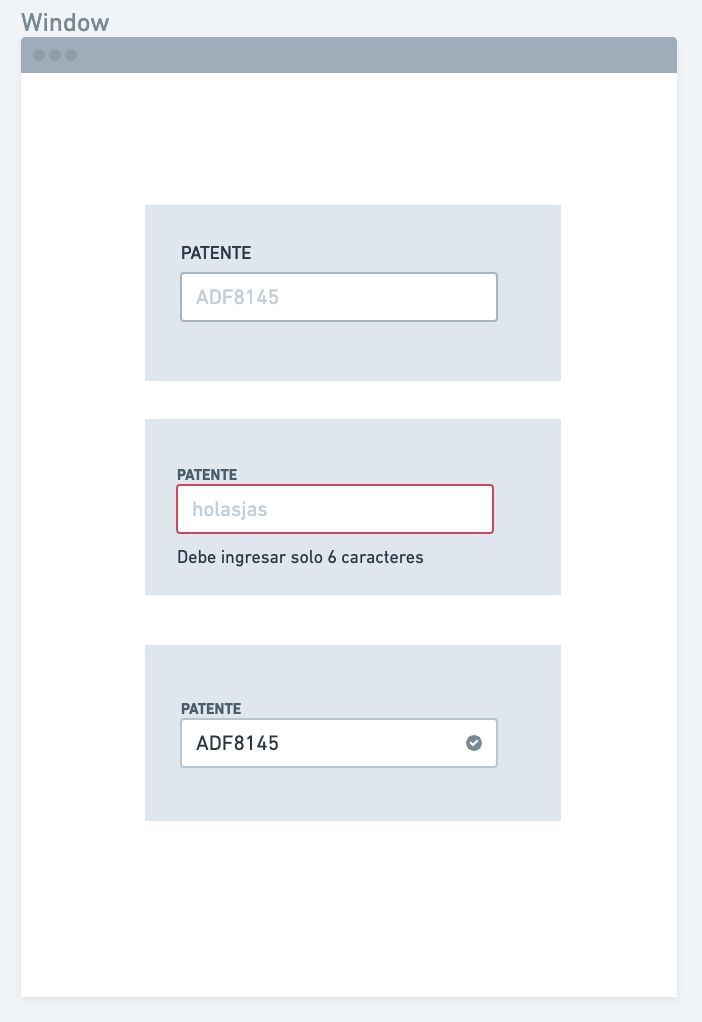
- Diseñar estados que ayudaran a ingresar los datos solicitados, entender qué debía corregirse y reconocer el avance.
- Criterio
- El flujo debía contemplar el recorrido real, con dudas y correcciones, además del camino sin errores.
- Alternativas consideradas
- Los wireframes documentan ejemplos de estados, pero no una evaluación comparativa de sus mensajes. Una reducción de errores o la accesibilidad no se deducen únicamente de esos ejemplos.
Flujos y pantallas: Del recorrido a la pantalla
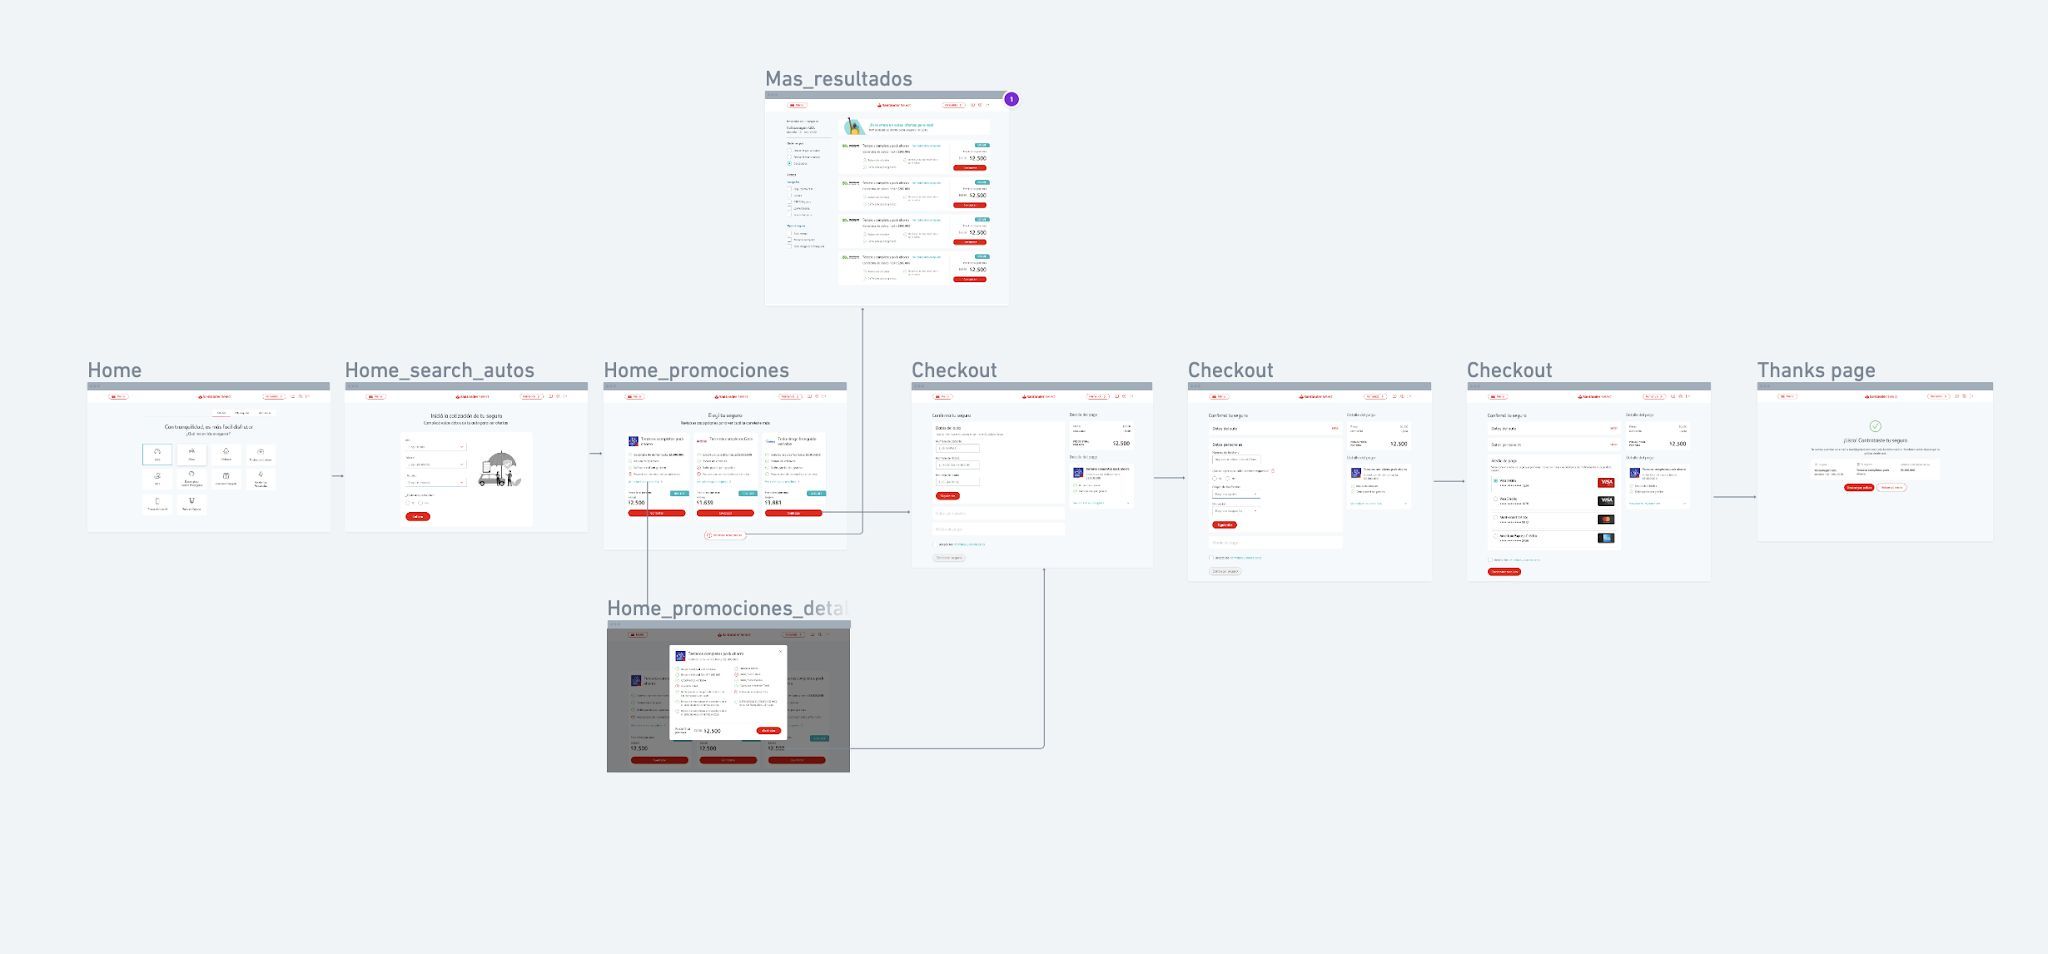
Entender el recorrido y sus alternativas
- Acceso a seguros
- Datos para cotizar
- Ofertas destacadas
- Comparación o detalle
- Contratación
- Confirmación
El wireflow incluye desvíos hacia más resultados y detalle de cobertura antes de continuar.
 Ampliar imagen (se abre en una pestaña nueva)
Estados para ingresar y corregir datos
Ejemplo de definición: el mismo campo vacío, con un error que explica qué corregir y validado.
Una continuidad posterior en mobile
Referencia de la etapa para no clientes, documentada en enero de 2021.
Resultados: De 1,84 % a 4 % de conversión
Ambas barras comparten eje y parten de cero (escala de 0 a 5 %).
| Indicador | Valor |
|---|---|
| Conversión de referencia | 1,84 % |
| Conversión posterior reportada | 4 % |
| Diferencia absoluta | +2,16 puntos porcentuales |
| Variación relativa | Aproximadamente +117 % |
La solución se implementó en el flujo y la conversión pasó de 1,84 % a 4 %: una diferencia de 2,16 puntos porcentuales, aproximadamente un 117 % más en términos relativos (no 117 puntos).
El resultado fue medido y lo confirmo como tal. No dispongo del reporte con período, volumen, definición del evento ni asignación experimental, por lo que lo presento como evolución observada del flujo y no como demostración de causalidad exclusiva del diseño.
La bitácora también propuso medir tiempo de tarea y realizar comparaciones A/B. Esas propuestas no se presentan como estudios efectivamente ejecutados.
Aprendizajes: Lo que se muestra y cuándo se pide
La claridad de una oferta depende tanto de lo que muestra como del momento en que exige información. Diseñar la cotización como una etapa de exploración permitió formular una propuesta que acompañaba distintos niveles de intención.
La investigación ayudó a conectar decisiones concretas: una cantidad acotada de ofertas, atributos comparables y datos solicitados de manera progresiva. El valor estuvo en traducir esas necesidades a una experiencia coherente.
El resultado de conversión es relevante, pero no reemplaza la evaluación de comprensión. Para seguir evolucionando el producto, sería útil observar si las personas entienden la cobertura elegida, reconocen el inicio efectivo de la protección y encuentran su póliza cuando la necesitan.